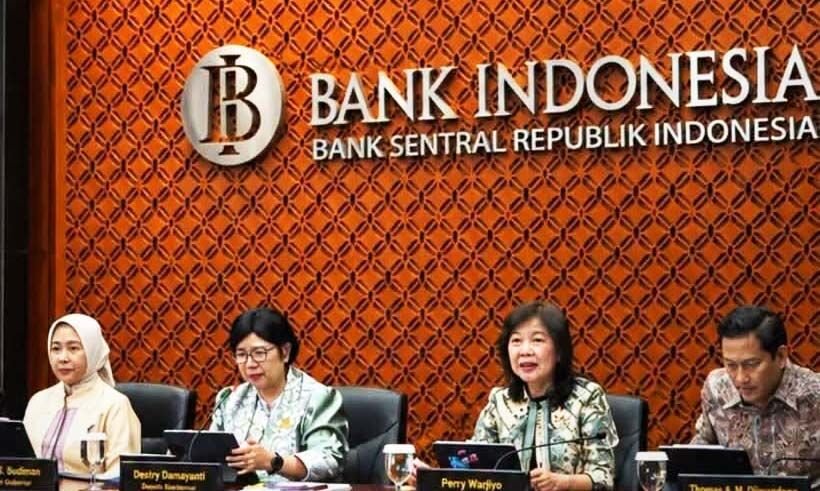
Kenaikan suku bunga acuan Bank Indonesia (BI Rate) ke level 6,00 persen merupakan ujian berat bagi industri properti nasional menjelang tahun 2027 mendatang. Tak hanya mengancam pembengkakan cicilan KPR rumah komersial dan biaya modal pengembang, kebijakan ini muncul saat serapan rumah subsidi Pemerintah baru menyentuh 59,15 persen jelang tutup tahun 2026.
KoranProperti.com (Jakarta) – Industri properti nasional menghadapi ujian berat menjelang tutup tahun 2026. Keputusan Bank Indonesia (BI) yang mengerek suku bunga acuan (BI Rate) sebesar 25 basis poin menjadi 6,00 persen dalam Rapat Dewan Gubernur (RDG) pada 17-18 November 2026 lalu, langsung memicu kekhawatiran pengembang properti dan calon pembeli rumah.
Meski langkah ini ditempuh BI dengan alasan untuk menjaga stabilitas nilai tukar rupiah dan mengendalikan inflasi 2026-2027 di kisaran 2,5 persen plus minus 1 persen, imbasnya tentu sangat berpengaruh secara signifikan bagi sektor perumahan tanah air.
Segmen properti komersial di kisaran harga Rp500 jutaan hingga Rp1 miliaran diprediksi akan sangat terpukul. Berbeda dengan Kredit Pemilikan Rumah (KPR) subsidi yang bunganya dipatok tetap (flat) selama masa tenor, cicilan KPR komersial justru sangat rentan mengikuti pergerakan suku bunga perbankan.
Wakil Ketua Umum Dewan Pimpinan Pusat Real Estat Indonesia (DPP REI) Bambang Ekajaya menyebut kenaikan bunga bank ini akan menjepit konsumen, sekaligus pengembang.
“Kenaikan ini dampaknya akan menyasar pembeli karena mereka akan kesulitan, dan developer juga mengalami hal yang sama,” kata Bambang.
Dari sisi pengembang, beban biaya modal otomatis membengkak, karena mayoritas pembangunan proyek masih bergantung pada fasilitas kredit konstruksi perbankan. Kondisi ini, tentu menuntut para pengembang untuk lebih kreatif meracik strategi dan terobosan pemasaran, agar daya beli masyarakat tetap terjaga.
Di tengah tekanan suku bunga yang sangat ketat dari perbankan untuk segmen properti komersial, Pemerintah melalui Kementerian Perumahan dan Kawasan Permukiman (PKP) bersama Badan Pengelola Tabungan Perumahan Rakyat (BP Tapera), juga sedang bergelut dengan waktu untuk menuntaskan target penyaluran Fasilitas Likuiditas Pembiayaan Perumahan (FLPP) 2026 sebanyak 350.000 unit.
Hingga tanggal 17 November 2026, realisasi penyaluran KPR FLPP baru menyentuh angka 207.023 unit atau setara 59,15 persen dengan nilai pembiayaan mencapai Rp25,80 triliun. Artinya, masih tersisa penyelesaian 142.977 unit rumah yang harus dikebut penyalurannya sebelum masuk tahun 2027.
Komisioner BP Tapera Heru Pudyo Nugroho mengungkapkan bahwa lambatnya serapan FLPP merupakan akibat dari adanya kontraksi pada paruh pertama tahun 2026. Penyaluran FLPP tercatat anjlok 23,7 persen pada triwulan I dan kembali turun 24,8 persen pada triwulan II, dibandingkan periode yang sama tahun lalu.
Penyebab lambatnya penyerapan, karena terkendala perizinan dan ketersediaan lahan. Kendati demikian, tren positif mulai terlihat pada triwulan IV hingga 17 November 2026 dengan realisasi mencapai 42.015 unit, tumbuh 25,8 persen secara tahunan. Untuk mengejar sisa target, BP Tapera terus memperkuat koordinasi dengan perbankan, asosiasi pengembang, serta Pemerintah Daerah.
Evaluasi Program Perumahan Nasional
Terkait belum tercapainya target ini, Menteri PKP Maruarar Sirait menegaskan perlunya transparansi dan evaluasi menyeluruh terhadap seluruh pihak yang terlibat, mulai dari perbankan, asosiasi pengembang, BP Tapera, hingga jajaran kementeriannya.
“Saya bukan hanya mengekspos kinerja perbankan atau asosiasi, tetapi juga kinerja kami sendiri. Itu namanya equal treatment. Saya percaya mekanisme ini sangat baik, termasuk juga untuk pencegahan korupsi. Kalau ada informasi atau data yang salah, publik harus berani mengoreksi,” kata Menteri Ara.
Belum optimalnya penyerapan rumah subsidi tahun 2026 ini, juga disebabkan oleh lemahnya daya beli masyarakat. Pengamat Ekonomi Universitas Mulawarman (Unmul) Kalimantan Timur, Purwadi Purwoharsojo menilai, masih banyak masyarakat yang masih bersikap menahan diri (wait and see), karena pendapatan mereka belum mencukupi untuk menyisihkan cicilan bulanan kredit rumah.
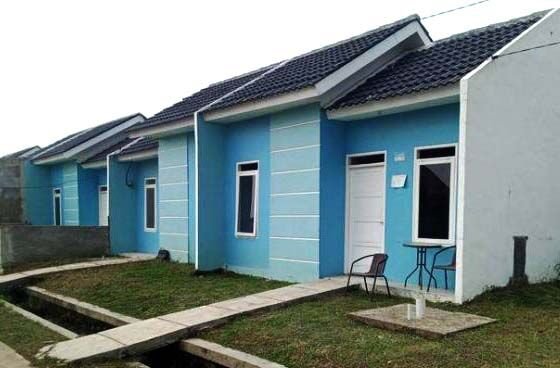
“Masyarakat tidak berani mengambil rumah, karena daya beli mereka yang didapat dari gaji belum memungkinkan disisihkan untuk cicilan rumah ke bank,” jelas Purwadi.
Selain itu, tambah Purwadi, perbankan juga terus menerapkan prinsip kehati-hatian dalam menyalurkan kredit. Dia juga menyoroti risiko arus kas pengembang. Jika pencairan dana dari Pemerintah mengalami keterlambatan, pengembang yang menggunakan pinjaman bank juga akan terbebani kewajiban pembayaran bunga kredit.
Purwadi menyarankan agar Pemerintah memetakan hambatan di tiap lini industri properti nasional, khususnya KPR FLPP, bukan hanya sekadar mengejar angka penyaluran semata.
BACA INI: Rumah Subsidi Kedodoran vs Hunian TOD Minim Pasokan, Ada Apa dengan Program Perumahan Nasional?
Sementara itu, terkait kebijakan perpanjangan tenor KPR subsidi dengan tujuan untuk meringankan cicilan bulanan, juga turut menuai catatan kritis dari sejumlah konsultan properti. Head of Research Department Colliers Indonesia Ferry Salanto mengakui bahwa tenor panjang rumah subsidi memang mampu membuka akses pasar perumahan bagi masyarakat.
“Dengan tenor panjang, besaran cicilan akan jadi lebih ringan dan diharapkan semakin banyak masyarakat masuk ke pasar perumahan subsidi,” kata Ferry. Namun, dia mengingatkan, skema ini membawa konsekuensi membengkaknya total biaya yang harus dibayar konsumen dalam jangka panjang.
Pandangan lebih tajam disampaikan pengamat properti, sekaligus konsultan perumahan CBRE Anton Sitorus. Menurut Anton, pelonggaran skema cicilan bagi masyarakat berpenghasilan rendah (MBR), belum menyentuh akar persoalan perumahan di Indonesia, yaitu minimnya pasokan rumah layak huni dengan harga terjangkau.
Anton menilai, saat ini harga rumah melambung tinggi, akibat mahalnya harga tanah, biaya infrastruktur, hingga komponen perpajakan. Oleh sebab itu, Pemerintah semestinya lebih fokus menciptakan efisiensi biaya pembangunan dengan tujuan untuk memperbesar suplai hunian di pasar properti nasional.
Menjelang tahun 2027 ini, titik krusial permasalahan industri properti nasional semakin memuncak, akibat tekanan bunga kredit perbankan yang naik menjadi 6 persen, serta masih lemahnya daya beli masyarakat.
Untuk melewati badai krisis industri properti ini, pengembang harus inovatif dan kreatif dalam memasarkan produknya, serta Pemerintah juga wajib melahirkan kebijakan perumahan rakyat dengan tepat sasaran dan berkeadilan bagi masyarakat.
 Simak dan ikuti terus perkembangan berita terbaru dunia properti melalui ponsel dan laptop Anda. Pastikan Anda update dengan mengklik koranproperti.com dan google news serta LIPRO TV setiap hari.
Hotline Redaksi (WA) 0812 8934 9614
Email: redaksi@koranproperti.com